Chat GPT ile Özetle

2026 E-Tahsilat Rehberi: Türkiye’de Güvenli E-Tahsilat Ve E-Ticaret Artışı
Giriş: 2026’da E-Tahsilat Neden Kritik Hale Geldi?
2026 itibarıyla Türkiye’de e-ticaret hacmi büyürken, asıl sorun trafik veya ürün değil; tahsilat sürecinin güvenli, kesintisiz ve kârlı yönetilmesi oldu. Birçok işletme, e-ticaret sitesi trafiğini ve satışlarını artırmasına rağmen, yanlış kurgulanmış e-tahsilat altyapısı yüzünden kârını komisyonlara, chargeback (ters ibraz) maliyetlerine ve operasyonel hatalara bırakıyor. Türkiye’de e-ticaret hacmi ve dijital ödemelerin gelişimi hakkında resmi veriler için T.C. Dijital Dönüşüm Ofisi’nin veri portalındaki istatistikler yol gösterici olabilir.
Bugün müşterinin beklentisi basit: Hızlı, güvenli ve sorunsuz ödeme. Ancak sahne arkasında sanal POS’lar, ödeme kuruluşları, 3D Secure, KVKK, PCI-DSS, muhasebe entegrasyonu ve nakit akışı baskısı gibi katmanlı bir yapı var. Özellikle KOBİ’ler bu yapının karmaşıklığını çoğu zaman satışlar düştüğünde veya bir dolandırıcılık vakası yaşandığında fark ediyor.
E-ticaret yapan bir girişimci olarak bu sürecin ne kadar kırılgan olabileceğini bizzat yaşadım. "Ödeme aşamasını iyileştirince sepette terk oranı düştü" dediğim gün, aslında sorunun pazarlama değil, tahsilat deneyimi olduğunu nihayet kabul etmiştim. O günden sonra odak noktam; güzel görünen bir site değil, kusursuz işleyen bir e-tahsilat altyapısı oldu.
Bu rehberde 2026 koşullarında Türkiye’de e-tahsilat sistemini nasıl seçmeniz, nasıl kurgulamanız ve nasıl optimize etmeniz gerektiğini adım adım, eleştirel ve pratik bir şekilde ele alacağız. Amaç; sadece ödeme alabilen değil, kârı koruyan ve büyümeyi destekleyen bir yapı kurmanız. Bu açıdan, genel e-ticaret danışmanlığı süreçleriyle e-tahsilat kararlarının entegre ilerlemesi büyük avantaj sağlar.
1. E-Tahsilat Temelleri: 2026’da Ne Değişti?
E-tahsilat Nedir, Neyi Çözer?
E-tahsilat, müşterilerinizden kredi kartı, banka kartı, havale/EFT, cüzdan veya alternatif ödeme yöntemleriyle online olarak ödeme almanızı sağlayan dijital tahsilat altyapısıdır. Yani fiziksel POS cihazının yerine, web sitenize, mobil uygulamanıza veya ödeme linklerinize entegre çalışan bir sanal kasadır.
Klasik banka sanal POS’undan farkı; genellikle tek panelden birden fazla banka POS’unu yönetebilmeniz, taksit ve komisyonları optimize edebilmeniz, linkle tahsilat yapabilmeniz, abonelik gibi tekrarlayan ödemeleri kurgulayabilmeniz ve raporlamayı daha detaylı alabilmenizdir. Doğru e-tahsilat yapısı sayesinde;
- Sepet terk oranı düşer.
- Nakit akışı öngörülebilir hale gelir.
- Finans ve muhasebe süreçleri sadeleşir.
- Risk ve dolandırıcılık (fraud) riski azalır.
2026’da Müşteri Beklentisi Nasıl Evrildi?
2023’te tek bir kredi kartı alan sayfayla satış yapılabiliyordu. 2026’da ise müşteri; kart, taksit, dijital cüzdan, kapıda ödeme entegrasyonu, hatta bazen anlık kredi gibi seçenekleri aynı sayfada görmeyi bekliyor. Mobil cihazdan, 10 saniyeyi geçmeyen bir süreçte güvenlik duygusunu kaybetmeden ödeme yapmak istiyor.
Üstelik sadece ödeme yöntemleri değil, dil ve güven sinyalleri de önemli. Ödeme sayfasında SSL, 3D Secure ibareleri, banka logoları, açık ve sade bir iade politikası ve güven veren bir marka dili görmek istiyor. E-tahsilat altyapınız bu sinyalleri doğru üretmiyorsa, çok iyi fiyat verseniz bile müşteri son adımda kaçabiliyor.
Türkiye’de E-Tahsilatın Hukuki ve Regülasyon Çerçevesi
Türkiye’de e-tahsilat, başta 6493 sayılı Ödeme ve Menkul Kıymet Mutabakat Sistemleri Kanunu olmak üzere, BDDK (Bankacılık Düzenleme ve Denetleme Kurumu) ve Merkez Bankası regülasyonlarıyla çerçevelendiriliyor. Ödeme ve elektronik para kuruluşlarının lisanslı olması, veri güvenliğinde PCI-DSS (Payment Card Industry Data Security Standard) standartlarının karşılanması ve KVKK’ya uyum artık tartışma konusu değil, zorunluluk. Bu kapsamda güvenli e-tahsilat bölümünde ele alınan yapıların yanında ödeme sistemleri ve düzenlemeleri hakkında temel kavramlara hâkim olmak, işinizi konumlandırırken avantaj sağlar. Örneğin Türkiye’deki resmi ödeme ve menkul kıymet mutabakat sistemleri çerçevesi hakkında detaylı hukuki metinlere Resmî Gazete’nin ilgili sayılarından ulaşabilirsiniz.
Bu noktada kritik soru şu: Kullandığınız veya kullanmayı düşündüğünüz online tahsilat sistemi gerçekten lisanslı bir ödeme kuruluşu mu, yoksa bankaların POS’larını yöneten bir teknik arayüz mü? Aradaki fark; yaşanabilecek bir güvenlik zafiyetinde veya hukuki ihtilafta kimin sorumlu olduğuna kadar uzanıyor.
2. Doğru E-Tahsilat Altyapısını Seçmek: Kriterler ve Hatalar
Komisyon Oranına Takılıp Büyük Resmi Kaçırmak
Türkiye’de e-tahsilat seçerken yapılan en yaygın hata, sadece komisyon oranına bakmak. Oysa toplam maliyet; komisyon + aylık sabit ücret + kurulum + chargeback maliyetleri + geciken tahsilatın finansman maliyeti şeklinde hesaplanmalı. Kâğıt üzerinde düşük görünen komisyon, geç ödeme veya zayıf fraud filtreleri nedeniyle size daha pahalıya mal olabilir.
Örneğin bir girişimde ilk anlaşmada komisyon oranı cazip görünüyordu. Ancak ödeme kuruluşu 21 gün valörle (gecikmeli ödeme) çalışıyordu. E-ticaret modelim hızlı stok döndüren bir yapıydı ve nakit akışı aniden kilitlendi. Banka kredisi ve vadeli tedarik derken finansman maliyeti, başlangıçta "avantaj" gibi görünen komisyonu anlamsız hale getirdi.
2026 İçin Temel Seçim Kriterleri
E-tahsilat altyapısını seçerken 2026 koşullarında bakmanız gereken temel kriterler şöyle özetlenebilir:
- Lisans ve güvenlik: Ödeme kuruluşu lisanslı mı, PCI-DSS uyumlu mu, 3D Secure zorunluluğu nasıl?
- Ödeme yöntemleri çeşitliliği: Kredi/banka kartı, taksit, dijital cüzdan, havale/EFT entegrasyonu, BKM Express benzeri çözümler, kapıda ödeme opsiyonları.
- Valör süreleri: Tahsilatın hesabınıza geçiş süresi, farklı kart markaları ve oranlar.
- Risk yönetimi: Dolandırıcılık filtreleri, manuel onay mekanizmaları, siyah liste yönetimi.
- Entegrasyon kolaylığı: API dokümantasyonu, hazır entegrasyonlar, e-ticaret platformları ve muhasebe yazılımlarıyla uyum.
- Raporlama ve dashboard: Detaylı satış, iade, komisyon ve nakit akışı raporları.
- Destek ve operasyon: Türkçe destek kalitesi, SLA (hizmet seviyesi) taahhütleri.
"Tek Banka, Tek POS" Tuzağı
Birçok işletme, sadece çalıştığı banka üzerinden sanal POS alarak ilerliyor. Bu yöntem bazen başlangıç için yeterli olsa da orta vadede bazı riskler barındırıyor:
- Bankanın yaşadığı bir kesinti, tüm satışınızı durdurabilir.
- Tek POS ile tüm kartlara optimum taksit ve komisyon sunmanız zorlaşır.
- Farklı kartlara farklı kampanya yönetimi imkânınız sınırlanır.
2026’da stratejik yaklaşım, tek banka POS’una bağımlı kalmak yerine, birden fazla banka POS’unu tek panelden yönetebileceğiniz esnek bir e-tahsilat altyapısı kullanmak. Böylece hem riskinizi yayar, hem de komisyon ve taksit tarafında gerçek bir pazarlık gücü elde edersiniz.
3. Güvenli E-Tahsilat: Fraud, Chargeback ve KVKK
Fraud Nedir, E-Tahsilat’ta Nasıl Karşımıza Çıkar?
Fraud, yani dolandırıcılık, e-tahsilat tarafında çalıntı kartlarla yapılan işlemler, kart sahibinin haberi olmadan gerçekleştirilen ödemeler veya organize sahte siparişler şeklinde karşımıza çıkar. Kısa vadede ciroyu yüksek gösterebilir ama orta vadede chargeback maliyetleri ve itibar kaybı doğurur.
Fraud’un en tehlikeli yanı, genellikle çok geç fark edilmesidir. İşletme ürünleri kargolar, maliyetleri üstlenir, hatta kâr ettiğini sanır. Sonra kart sahibinin itirazıyla birlikte bankadan toplu chargeback dosyaları gelir. Birçok küçük işletme bu şok dalgasını karşılayacak finansal tamponu bulamıyor.
3D Secure, PCI-DSS ve Pratik Güvenlik Önlemleri
2026’da güvenli e-tahsilat için asgari seviyede uygulanması gereken teknik katmanlar şunlardır:
- 3D Secure: Banka veya ödeme kuruluşunun kart sahibini SMS, mobil onay veya uygulama içi doğrulama ile ikinci kez doğruladığı sistem. Fraud riskini ciddi oranda azaltır, ancak kullanıcı deneyimi etkilenebilir. Kritik olan; riskli işlemleri 3D zorunlu, düşük riskli işlemleri esnek yönetebilmektir.
- PCI-DSS uyumu: Kart bilgilerini saklayan, işleyen veya ileten tüm sistemler için zorunlu güvenlik standardı. Genellikle ödeme kuruluşu bu standardı üstlenir, siz doğrudan kart verisiyle temas etmezsiniz. Konunun teknik arka planı için PCI-DSS standardı hakkında bilgi edinmek faydalı olabilir. Kartlı ödeme güvenlik standartlarının tarihçesi ve temel prensipleri için PCI-DSS maddelerini özetleyen Wikipedia sayfasını da inceleyebilirsiniz.
- IP ve cihaz takibi: Aynı IP’den çoklu yüksek meblağlı siparişler, farklı kartlarla tekrarlanan denemeler gibi anomali tespiti.
- Limit ve skorlamalar: İlk kez alışveriş yapan kullanıcılara sipariş limiti koyma, belirli bir skorun üzerindeki işlemleri manuel incelemeye alma.
Bu önlemler, e-tahsilat sürecinde müşterinin gözünde görünmez ama sonuçlarda çok net hissedilir. İşin güzel yanı, iyi bir online tahsilat sistemi bu kuralları sizin yerinize arka planda yönetebilir.
KVKK ve Veri Minimizasyonu
Kart verisinin yanında, isim, adres, telefon, e-posta gibi kişisel veriler de e-tahsilat sürecinde işleniyor. KVKK çerçevesinde bu verileri sadece gerekli olduğu kadar, gerekli süre kadar ve gerekli kişilerle paylaşmanız gerekiyor. Ödeme kuruluşu, lojistik firması ve muhasebe sistemlerine aktardığınız verilerde hangi alanların gerçekten zorunlu olduğunu sorgulamanız şart. Kişisel verilerin işlenmesine dair yasal çerçeveyi anlamak için Türkiye’de yürürlükteki kanun ve yönetmelik metinlerine erişim sunan resmî mevzuat portalını referans alabilirsiniz.
Pratik bir örnek: Bir dönem fatura için gerekmemesine rağmen fazladan alanlar topladığımızı fark ettim. Sonra sadeleştirme kararı aldık; gereksiz alanları kaldırdık, ödeme sayfasını kısalttık, KVKK metnini netleştirdik. Hem sepet terk oranı azaldı hem de veri sorumluluğu riskimiz düştü.
4. E-Tahsilat ve Nakit Akışı: Kârı Korumak
Valör, Komisyon ve Gerçek Maliyet
E-tahsilat tarafında en kritik ama çoğu zaman gözden kaçan değişken, valör süresi yani ödemenin hesabınıza geçiş zamanı. 0 gün, 3 gün, 7 gün, 21 gün gibi değişen süreler, stok devir hızınız ve tedarikçi ödeme vadelerinizle birlikte düşünülmeli.
Örneğin 30 günde stok devir hızınız var ama tahsilatlarınız 21 gün sonra hesabınıza geçiyorsa; tedarikçi, kira, maaş gibi ödemeler için mutlaka dış finansmana ihtiyaç duyarsınız. Bu da banka kredisi, kredi kartı veya çek maliyeti anlamına gelir. E-tahsilat komisyonunu düşük aldığınızı düşünürken, finansman maliyetiyle aslında toplamda daha yüksek bir bedel ödüyor olabilirsiniz.
Abonelik ve Tekrarlayan Ödemeler
2026’da birçok işletme, sadece tek seferlik satış yerine abonelik veya periyodik tahsilat modellerine yöneliyor. Burada e-tahsilat sisteminin tekrarlayan ödeme (recurring payment) desteği kritik önem taşıyor. Müşterinin kart bilgisini güvenli bir şekilde token olarak saklayarak, her ay otomatik tahsilat almak, hem nakit akışını öngörülebilir kılıyor hem de müşteri deneyimini sadeleştiriyor.
Abonelik modelinde yaşanan en büyük operasyonel sorunlardan biri, kartın son kullanma tarihi geçince veya limit yetersizliği oluştuğunda sürecin manuel takip edilmesi. İyi bir e-tahsilat altyapısı; başarısız ödemelerde otomatik yeniden deneme, e-posta/SMS bilgilendirme ve müşteri tarafında kart güncelleme linki sunarak bu yükü önemli ölçüde hafifletir.
İade, İptal ve Returns Sürecini Yönetmek
E-ticaretin gerçek yüzü, iade ve iptal süreçlerinde ortaya çıkar. Satış anında kazandığınızı sandığınız tutar, iadelerle eriyorsa, aslında iş modelinizin kârlılığını doğru okumuyorsunuz demektir. E-tahsilat sisteminin iade ve kısmi iade süreçlerini ne kadar rahat yönettiği, operasyon verimliliği açısından belirleyicidir.
Kendi deneyimimde bu sürecin önemini acı şekilde öğrendim. "İlk returns bölümünü kurdum, işler kolaylaştı" dediğim nokta, aslında iade ve değişim sürecini manuel yönetmenin bizi ne kadar yorduğunu fark ettiğim dönemdi. E-tahsilat panelinden tek tıkla iade başlatabilmek, muhasebeyle otomatik uyum sağlamak ve müşteriye net bir süreç göstermek; hem ekipteki stresi hem de müşteri şikâyetlerini ciddi biçimde azalttı.
5. Entegrasyon: E-Tahsilatı İşin Geri Kalanıyla Konuşturmak
E-Ticaret Sitesi ve Ödeme Sayfası Deneyimi

E-tahsilat yalnızca arka plandaki teknik altyapı değildir; müşterinin gördüğü ödeme sayfası da bu deneyimin parçasıdır. Ödeme sayfasının sade, güven veren ve markanızla uyumlu olması gerekir. Çok sayıda gereksiz alan, tutarsız tasarım, mobil uyumsuzluk ve sayfa hız sorunları, e-tahsilat performansınızı doğrudan baltalar.
Bir projede sadece ödeme sayfasındaki tasarımı sadeleştirip form alanlarını azalttığımızda, reklam bütçesini değiştirmeden dönüşüm oranında %15 artış görmüştük. Bu, doğrudan e-tahsilat kalitesinin ticari sonuca etkisiydi. Buradaki iyileştirmeler, genel en çok satan ürünler stratejinizle birlikte düşünüldüğünde kârlılığı daha da yükseltebilir.
Muhasebe ve ERP Entegrasyonu
Online tahsilat sistemi ile muhasebe/ERP yazılımınız konuşmuyorsa, her gün gelen onlarca ödemeyi, iade ve komisyon kalemleriyle birlikte manuel işlemek zorunda kalırsınız. Bu da hem zaman kaybı hem de hata riski demektir. 2026’da ideal senaryo, e-tahsilat panelinden gelen verilerin otomatik olarak muhasebe ve ERP sistemine akmasıdır.
Bu entegrasyon sayesinde;
- Her ödeme için fatura kesme süreci otomatikleşir.
- Komisyon giderleri doğru sınıflandırılır.
- Stok, nakit ve kârlılık raporları daha sağlıklı oluşur.
Uzun süre bu entegrasyonu erteleyip her şeyi Excel ile yönetmeye çalıştığınızda, iş belli bir hacme geldiğinde sadece veriyle uğraşan bir ekip üyesine ihtiyaç duymaya başlarsınız. Bu da gizli bir maliyet kalemi olarak kârlılığınızı yer.
CRM, Pazarlama Otomasyonu ve Tahsilat İlişkisi
Müşteri ilişkileri yönetimi (CRM) ve pazarlama otomasyonu ile e-tahsilat verisini birleştirdiğiniz noktada, iş sadece ödeme almaktan stratejik gelir yönetimine dönüşür. Örneğin, belirli bir sepet tutarının üzerinde alışveriş yapan müşterilere özel taksit kampanyası, belirli ürün gruplarında indirimli komisyonlu kart kampanyası gibi kurgular, artık teknik olarak mümkün ve ticari olarak anlamlıdır.
İlk kez ödeme verisini pazarlama tarafıyla birleştirdiğimizde, en yüksek yaşam boyu değer (LTV) sunan müşteri grubunun beklediğimiz segment olmadığını gördük. Bunun üzerine, kampanya bütçesini bu segmente kaydırdık ve reklam harcamasının geri dönüşü ciddi şekilde iyileşti.
6. E-Tahsilat Performansını Ölçmek ve Optimize Etmek
Hangi Metriğe Bakarak Karar Vermelisiniz?
E-tahsilat süreçlerini yönetirken dikkat etmeniz gereken temel metrikleri şöyle sıralayabiliriz:
- Ödeme başarı oranı: Ödeme sayfasına gelen kullanıcıların kaçının işlemi başarıyla tamamladığı.
- Sepet terk oranı: Ürün sepetine ürün ekleyip ödeme aşamasına geçmeden çıkanlar.
- Chargeback oranı: Toplam işlemler içinde itiraz edilen ve geri dönen ödeme oranı.
- Ortalama komisyon oranı: Tüm kart ve vadelerde fiilen ödediğiniz ortalama komisyon.
- İade oranı: İşlem adedi ve işlem tutarı bazında iadelerin toplam satışa oranı.
Bu metrikleri haftalık ve aylık bazda takip etmek, sadece sorun anında paniğe kapılmak yerine, proaktif iyileştirme yapmanızı sağlar. Türkiye’deki genel e-ticaret eğilimlerini anlamak için TÜİK’in e-ticaret istatistikleri ve Dünya Bankası internet penetrasyonu verileri gibi makro göstergeleri de izlemeniz yol gösterici olabilir. Örneğin TÜİK’in resmi e-ticaret ve hanehalkı bilişim kullanımı istatistikleri ile Dünya Bankası internet kullanımı göstergelerini karşılaştırarak pazar potansiyelini ve kullanıcı davranışlarını daha sağlıklı okuyabilirsiniz.
A/B Testleri ve Ödeme Sayfası Deneyimi
Sadece "tasarımcı böyle uygun gördü" diye bir ödeme sayfasıyla yola çıkmak, 2026’da lüks sayılır. Farklı başlıklar, alan sıralamaları, güven rozetleri, taksit seçeneklerinin sunum şekli gibi detaylar, A/B testleriyle doğrulanmalı.
Örneğin, "kart bilgilerinin yanına banka logolarını koymak" gibi basit görünen bir değişiklik bile bazı projelerde ödeme tamamlama oranında hissedilir bir artış sağladı. Bu tip küçük ama kritik detaylar, e-tahsilat gelirinizde doğrudan fark yaratır.
Gerçek Deneyimden Bir Not: Hata ve Öğrenme
Ödeme tarafına yeterince odaklanmadığım ilk dönemlerde, sitenin tasarımına ve ürün gamına aşırı önem verirken, tahsilat altyapısını "nasıl olsa çalışıyor" diye arka plana atmıştım. Sonra analitikleri detaylı inceleyince tabloyu gördüm: Satın alma niyeti yüksek müşterileri ödeme aşamasında kaybediyorduk.
O dönem, pazarlama tarafında yaptığım bir başka hata da tabloyu ağırlaştırdı: "Google Ads hesabını yanlış kurup günlerce boşa para harcadım." Reklamlar tıklama getiriyor, ama ödeme sayfasındaki sorunlar nedeniyle gelir üretmiyordu. Bu ikili hatadan sonra artık her kampanyayı, e-tahsilat metrikleriyle birlikte değerlendirmeyi kural haline getirdim. Dijital pazarlama ve dönüşüm optimizasyonu ilişkisini, e-ticaret siteleri rehberinde ele alınan dönüşüm odaklı prensiplerle birlikte düşünmek özellikle faydalıdır.
Sonuç: 2026’da Sağlam Bir E-Tahsilat Stratejisi Nasıl Kurulur?
2026 Türkiye koşullarında e-ticaret büyürken, kazananlar sadece çok satanlar değil; tahsilat tarafını profesyonelce yönetenler olacak. E-tahsilat artık "bir teknik detay" değil, iş modelinizin omurgası. Güvenlik, nakit akışı, müşteri deneyimi ve kârlılık; hepsi ödeme altyapınızın kalitesiyle doğrudan ilişkili.
Özetlemek gerekirse sağlam bir e-tahsilat stratejisi için;
- Sadece komisyona değil, toplam maliyete ve valör süresine bakın.
- Lisanslı, güvenlik standartlarına uyan, 3D Secure ve fraud filtreleri güçlü bir çözüm seçin.
- Ödeme sayfanızı sade, güven veren ve mobil uyumlu hale getirin.
- Muhasebe, ERP ve CRM entegrasyonlarıyla veri akışınızı otomatikleştirin.
- İade ve returns süreçlerini e-tahsilat paneliyle entegre yönetin.
- Metrikleri düzenli ölçün, A/B testleriyle sürekli optimize edin.
Stratejik adım ise şudur: E-tahsilat altyapınızı bir maliyet kalemi olarak değil, satış ve kârlılık motoru olarak konumlayın. Doğru kurgulanmış bir online tahsilat sistemi; daha düşük terk oranı, daha sağlıklı nakit akışı ve daha yüksek müşteri memnuniyeti olarak size geri döner.
Bundan sonraki adımınız net olmalı: Mevcut e-tahsilat altyapınızı bugünün ölçütleriyle eleştirel bir gözle denetleyin. Komisyon, valör, güvenlik, entegrasyon ve destek başlıklarını tek tek masaya yatırın. Ardından; gerekiyorsa sağlayıcınızı değiştirin, ödeme sayfanızı yeniden tasarlayın ve süreci metriklerle yönetin. 2026’da sürdürülebilir büyüme, tam da bu disiplinli yaklaşımın üzerinde yükselecek.
SSS: 2026 E-Tahsilat Hakkında Sık Sorulan Sorular
E-tahsilat ile banka sanal POS’u arasında ne fark var?
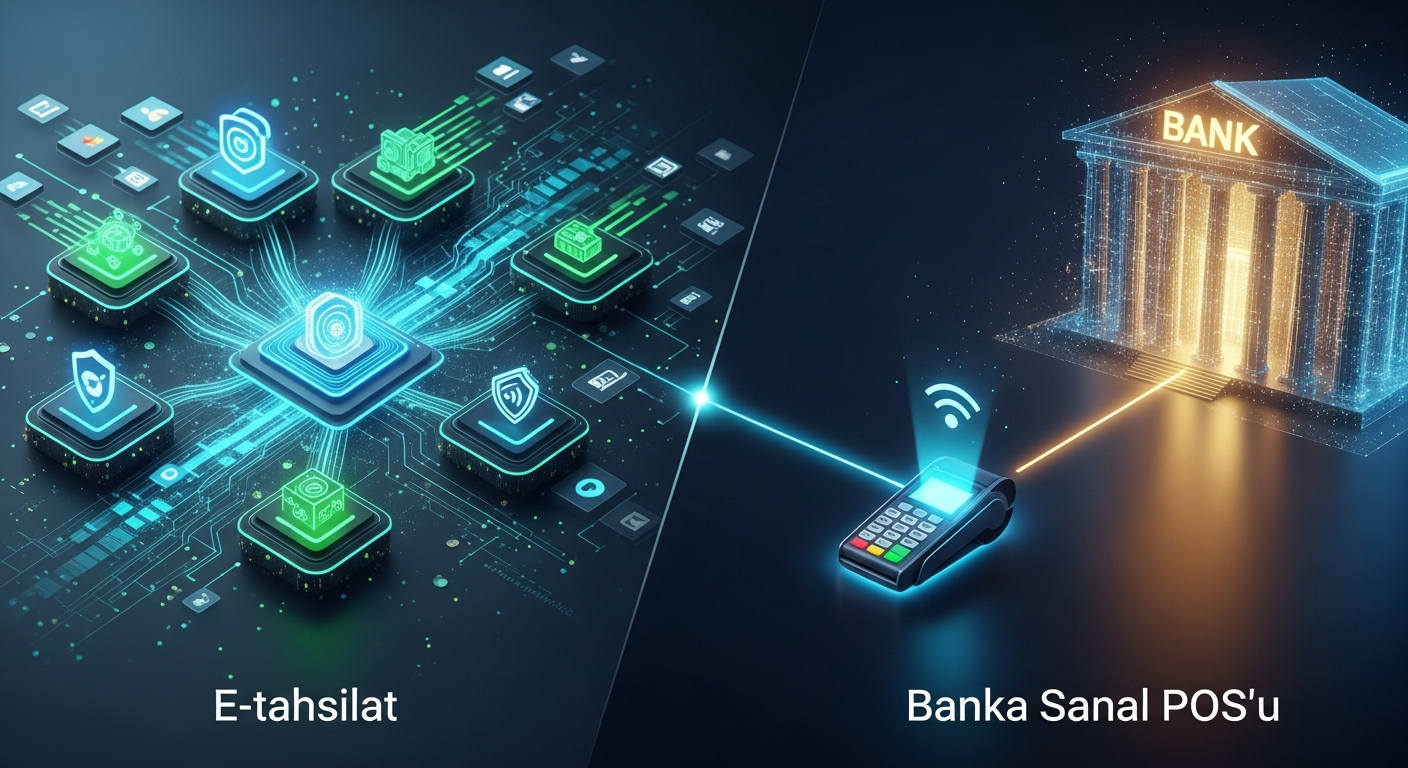
Banka sanal POS’u tek bir bankanın altyapısıyla kartlı ödeme almanızı sağlar. E-tahsilat sistemi ise birden fazla banka POS’unu tek panelde birleştirerek taksit, komisyon ve kampanya yönetimini kolaylaştırır, ayrıca ödeme linki, abonelik ve detaylı raporlama gibi ek özellikler sunar.
Küçük ölçekli işletmeler için e-tahsilat zorunlu mu?
Zorunlu değil, ancak pratik olarak kaçınılmaz hale geliyor. Sosyal medyadan satış yapan küçük işletmeler bile ödeme linki, mobil uyumlu tahsilat sayfası ve taksit imkânı sunmak zorunda kalıyor. E-tahsilat, bu süreci güvenli ve yönetilebilir kıldığı için küçük işletmeler için de ciddi avantaj sağlar.
E-tahsilat komisyon oranı ne olmalı?
Net bir "doğru" oran yoktur; sektör, satış hacmi, risk profili ve valör süresine göre değişir. Değerlendirirken yalnızca komisyona değil, toplam maliyete, tahsilat süresine, fraud yönetimine ve sağlanan ek hizmetlere birlikte bakmak gerekir.
3D Secure kullanmak dönüşümleri düşürür mü?
Bazen ek adım nedeniyle kullanıcı deneyimini zorlayabilir, ancak iyi tasarlanmış bir süreçte düşüş sınırlı olur. Buna karşılık fraud riskini ciddi şekilde azalttığı için uzun vadede kârlılığınızı korur. En iyi yaklaşım, risk skorlamasına göre dinamik 3D politikaları uygulamaktır.
E-tahsilat sistemi seçerken güvenliği nasıl kontrol edebilirim?
Öncelikle ödeme kuruluşunun lisanslı olup olmadığını, PCI-DSS sertifikasını, 3D Secure desteğini ve KVKK uyum politikasını incelemelisiniz. Ayrıca referans müşteriler, uptime oranı, geçmişte yaşanan kesinti ve güvenlik olayları hakkında da araştırma yapmak faydalıdır; örneğin güvenli e-tahsilat bölümünde özetlenen kriterleri kendi listenizle karşılaştırarak ilerleyebilirsiniz.
Abonelik modeli için her e-tahsilat sistemi uygun mu?
Hayır. Tekrarlayan ödeme, kart bilgisini güvenli şekilde saklamayı ve başarısız tahsilatları otomatik yönetebilmeyi gerektirir. Bu nedenle kullanmayı düşündüğünüz online tahsilat sistemi özel olarak abonelik ve periyodik tahsilat desteği sunuyor mu, mutlaka kontrol etmelisiniz; bu noktada abonelik ve tekrarlayan ödemeler bölümünde anlattığımız gereksinimlere göre bir checklist oluşturmak iyi bir başlangıçtır.
E-tahsilat ile muhasebe entegrasyonu şart mı?
Başlangıçta manuel yönetmek mümkün olsa da işlem hacmi büyüdükçe hata ve iş yükü artar. Faturalar, iade kayıtları, komisyon giderleri ve nakit akışı raporları için entegrasyon neredeyse zorunlu hale gelir. Orta vadede entegrasyonun sağladığı zaman ve hata tasarrufu, maliyetini fazlasıyla telafi eder.
E-tahsilat altyapımı ne sıklıkla gözden geçirmeliyim?
En azından yılda bir kez kapsamlı denetim yapmak, komisyon, valör, güvenlik, uptime ve destek kalitesini yeniden değerlendirmek gerekir. Ayrıca ödeme başarı oranında veya chargeback oranında ani değişimler görürseniz, anlık bir revizyon süreci başlatmanız faydalı olur. Türkiye’deki genel e-ticaret eğilimlerini bu rehberdeki performans ölçüm ve optimizasyon başlığıyla birlikte, e-ticaret danışmanlığı rehberinde paylaşılan stratejik çerçeveyle ele almak, stratejinizi güncel tutmanıza yardımcı olacaktır.